Tin tức thị trường hàng hóa tuần 05/10–09/10
Cập nhật thị trường hàng hóa tuần 05/10–09/10 với diễn biến của các nhóm hàng hóa nổi bật: dầu thô, vàng, đồng, nông sản... Phân tích các yếu tố cung cầu, địa chính trị và chính sách tác động đến giá.
Tổng quan thị trường hàng hóa tuần qua
Thị trường hàng hóa thế giới tuần 05/10–09/10 biến động trước những lo ngại về nguồn cung, chính sách tiền tệ và triển vọng kinh tế. Giá dầu thô tăng mạnh trong phiên 08/10 do rủi ro vận chuyển qua eo biển Hormuz và ảnh hưởng của bão đến hoạt động khai thác tại Mỹ. Vàng phục hồi cuối tuần khi đồng USD suy yếu và lợi suất trái phiếu Mỹ giảm. Trong khi đó, giá đồng được hỗ trợ bởi kỳ vọng nhu cầu Trung Quốc cải thiện và nguy cơ gián đoạn khai thác, còn nông sản chịu tác động từ thời tiết và hạn chế thương mại.
Diễn biến này cho thấy giá hàng hóa không chỉ phản ánh cung – cầu hiện tại mà còn nhạy cảm với kỳ vọng nguồn cung, chi phí vận chuyển và chính sách tiền tệ. Dưới đây là những thông tin nổi bật và yếu tố cần theo dõi trong tuần tới.
1. Dầu thô vượt 104 USD/thùng khi rủi ro nguồn cung gia tăng
Trong phiên 08/10, căng thẳng tại Trung Đông làm gia tăng lo ngại về vận chuyển dầu qua các tuyến hàng hải chiến lược, trong khi bão Isaias buộc các nhà sản xuất Mỹ tạm ngừng một phần hoạt động khai thác tại Vịnh Mexico.
Theo Reuters, dầu Brent chốt phiên ở mức 104,28 USD/thùng, tăng 4,08 USD; dầu WTI đạt 91,49 USD/thùng, tăng 3,6%. Các rủi ro về vận chuyển và sản xuất đã đẩy phần bù rủi ro nguồn cung lên cao.
Những yếu tố đang chi phối giá dầu cần lưu ý
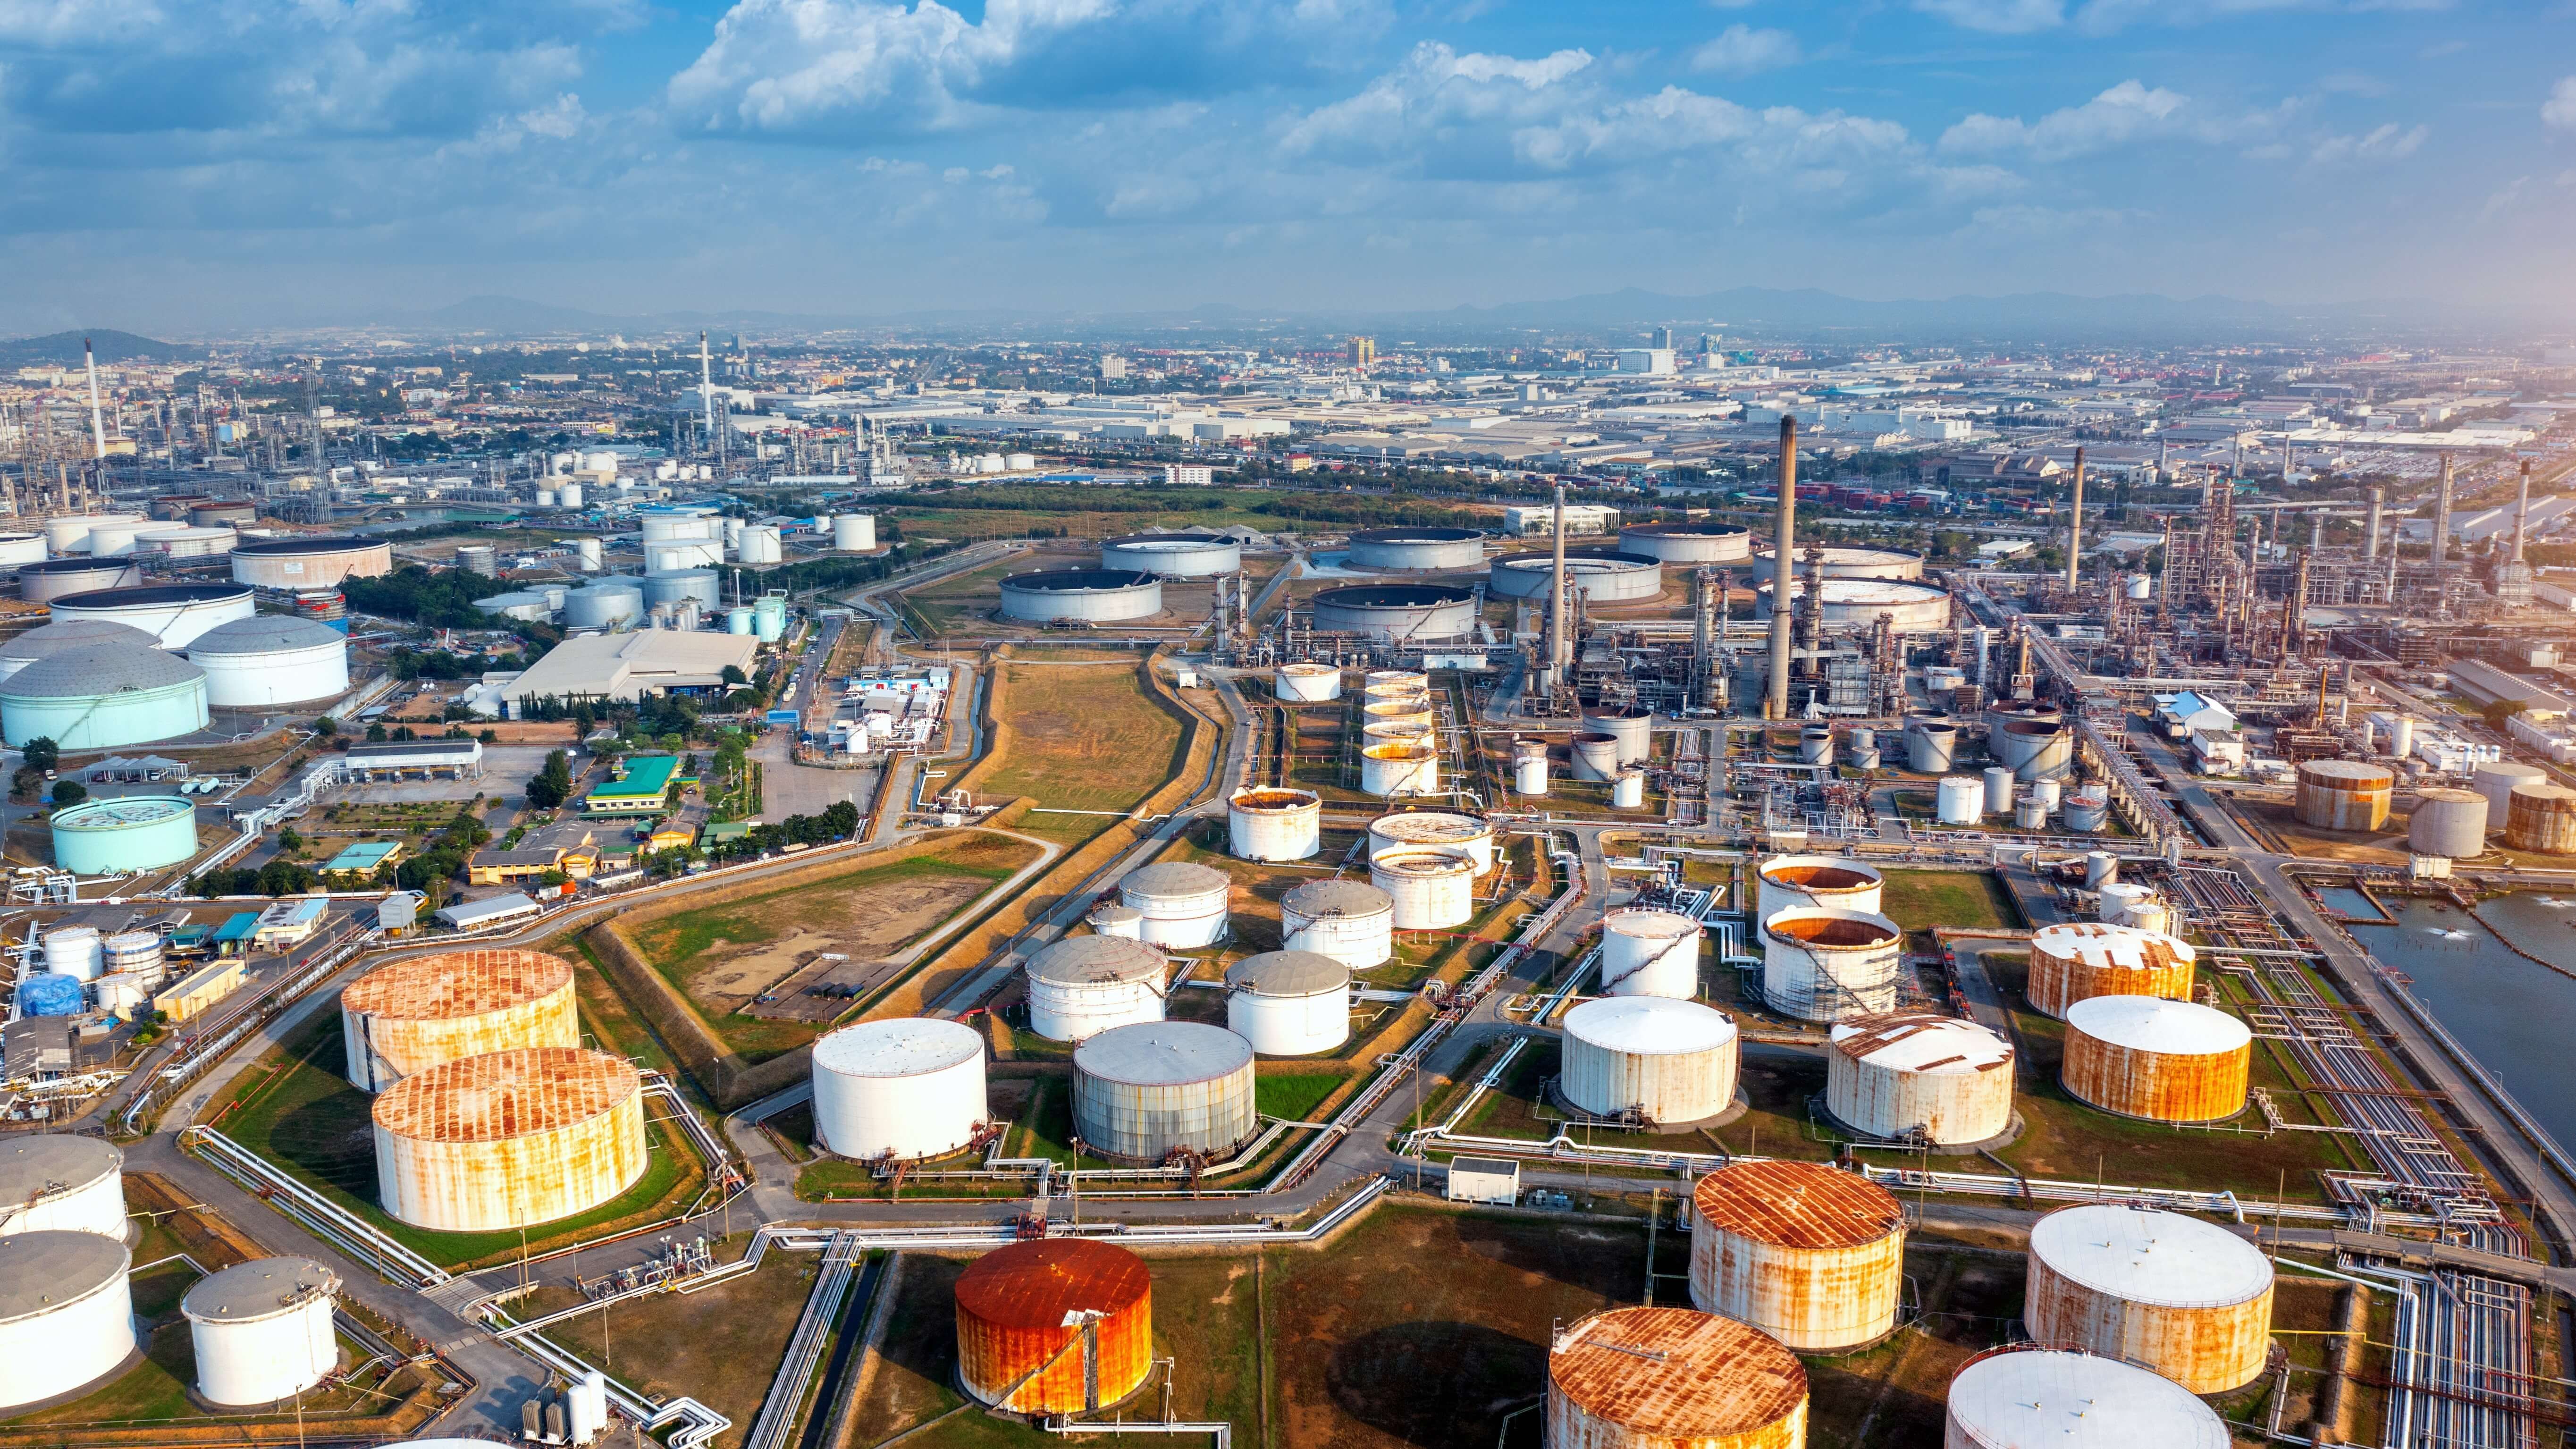
Eo biển Hormuz là tuyến vận chuyển năng lượng chiến lược kết nối các nhà sản xuất lớn tại Vịnh Ba Tư với thị trường quốc tế. Gián đoạn kéo dài có thể làm giảm lượng dầu lưu thông, kéo dài thời gian giao hàng và tăng chi phí vận tải. Cùng lúc, bão Isaias khiến khoảng 1,3 triệu thùng/ngày công suất khai thác dầu tại Vịnh Mexico phải tạm ngừng, tạo thêm áp lực lên nguồn cung.
Trong ngắn hạn, giá dầu sẽ nhạy cảm với diễn biến an ninh hàng hải, tiến triển ngoại giao và thời gian khôi phục sản xuất tại Mỹ. Nhà đầu tư nên theo dõi tình hình tại eo biển Hormuz, sản lượng Vịnh Mexico và báo cáo tồn kho dầu Mỹ. Nếu nguồn cung thực tế tiếp tục suy giảm, giá có thể được hỗ trợ; ngược lại, khi vận chuyển và khai thác bình thường hóa, phần bù rủi ro có thể thu hẹp.
2. Giá vàng phục hồi sau khi chạm đáy hai tháng
Sau những phiên giảm đầu tuần, vàng giao ngay tăng 0,9% lên 4.169,32 USD/ounce ngày 09/10, phục hồi từ mức thấp nhất trong hai tháng ghi nhận hôm 07/10. Đà tăng được hỗ trợ bởi đồng USD suy yếu và lợi suất trái phiếu Mỹ giảm.
Lợi suất trái phiếu giảm giúp cải thiện sức hấp dẫn của vàng – tài sản không tạo ra lãi định kỳ. Đồng USD suy yếu cũng khiến vàng rẻ hơn đối với người mua sử dụng các đồng tiền khác. Tuy nhiên, giá vẫn chịu ảnh hưởng từ nhu cầu trú ẩn và kỳ vọng lạm phát.
Triển vọng lãi suất Fed tiếp tục là yếu tố chi phối quan trọng. Tại ngày 09/10, thị trường dự báo xác suất Fed tăng lãi suất là 18% trong tháng 10 và 82% trong tháng 12. Đây là kỳ vọng của thị trường, không phải quyết định chính thức. Lãi suất duy trì ở mức cao có thể gây áp lực lên vàng, trong khi kỳ vọng nới lỏng chính sách có thể hỗ trợ giá.
Dù đã phục hồi, một phiên tăng chưa đủ xác nhận xu hướng giảm đã kết thúc. Nhà đầu tư nên theo dõi đồng USD, lợi suất trái phiếu, dữ liệu lạm phát và việc làm của Mỹ để đánh giá khả năng duy trì đà tăng.
3. Giá lương thực toàn cầu tăng mạnh
Ngày 02/10, Tổ chức Lương thực và Nông nghiệp Liên Hợp Quốc (FAO) công bố Chỉ số giá lương thực tháng 9 đạt 136,0 điểm, tăng 1,5% so với tháng trước và 5,8% so với cùng kỳ năm 2025. Đây là mức cao nhất kể từ tháng 11/2022, chủ yếu do gián đoạn vận chuyển và thời tiết bất lợi ảnh hưởng đến nguồn cung.
Giá đường tăng 6,1% trong tháng 9 trước triển vọng nguồn cung toàn cầu thắt chặt trong niên vụ 2026/27. Sản lượng tại EU có thể giảm do diện tích trồng củ cải đường thu hẹp; Thái Lan và Ấn Độ đối mặt với điều kiện thời tiết bất lợi, trong khi mưa lớn tại Trung Nam Brazil gây ảnh hưởng đến hoạt động thu hoạch.
Ở nhóm ngũ cốc, chỉ số giá tăng 5,1%, với lúa mì tăng 6,3% và ngô tăng 5,6%. Các yếu tố chính gồm hạn chế logistics tại Biển Đen, thời tiết khô tại một số khu vực Bắc Mỹ, triển vọng năng suất ngô Mỹ thấp hơn dự kiến và nguồn cung xuất khẩu từ Brazil suy giảm. FAO dự báo sản lượng ngũ cốc toàn cầu năm 2026 đạt 2,979 tỷ tấn, giảm 2,1% so với năm 2025 nhưng vẫn là mức cao thứ hai trong lịch sử. Trong khi đó, thương mại ngũ cốc toàn cầu niên vụ 2026/27 được dự báo giảm 3,5% so với niên vụ trước, chủ yếu do hạn chế vận chuyển và triển vọng xuất khẩu lúa mì, ngô thấp hơn.
Những diễn biến này cho thấy sản lượng toàn cầu ở mức cao không đồng nghĩa nguồn cung luôn được đưa ra thị trường thuận lợi. Nhà đầu tư nên theo dõi riêng từng mặt hàng, đặc biệt là thời tiết, dự báo mùa vụ, xuất khẩu và tình hình vận chuyển để đánh giá khả năng duy trì đà tăng giá.
4. Giá đồng tăng trước lo ngại gián đoạn nguồn cung và nhu cầu từ Trung Quốc
Trong phiên 08/10, giá đồng kỳ hạn ba tháng trên Sàn giao dịch Kim loại London (LME) có thời điểm đạt 14.646,5 USD/tấn, cao nhất trong gần hai tuần. Giá được hỗ trợ bởi kỳ vọng doanh nghiệp Trung Quốc tăng mua bổ sung nguyên liệu sau kỳ nghỉ Quốc khánh và rủi ro gián đoạn khai thác tại các mỏ lớn.
Trung Quốc là thị trường tiêu thụ đồng quan trọng trong các ngành điện, xây dựng và sản xuất thiết bị. Ở phía nguồn cung, công nhân mỏ Centinela tại Chile bắt đầu đình công ngày 07/10, trong khi bất đồng về hợp đồng lao động tại mỏ Escondida của BHP làm gia tăng lo ngại về nguy cơ đình công. Tuy nhiên, rủi ro đình công chưa đồng nghĩa sản lượng chắc chắn giảm; tác động còn tùy thuộc thời gian gián đoạn và khả năng duy trì hoạt động.
Nhà đầu tư cần phân biệt nhu cầu tiêu thụ thực tế với hoạt động tái tích trữ sau kỳ nghỉ, đồng thời theo dõi sản xuất công nghiệp Trung Quốc, tiến triển đàm phán tại các mỏ lớn và lượng tồn kho. Nếu nhu cầu cải thiện trong khi nguồn cung bị gián đoạn, giá đồng có thể duy trì sức mạnh; ngược lại, đà tăng có thể suy yếu khi hoạt động mua bổ sung chậm lại hoặc sản xuất được khôi phục.
5. Tiếp cận thị trường hàng hóa phái sinh cùng Wikex
Những biến động về nguồn cung, thời tiết, chính sách và hoạt động thương mại quốc tế có thể tạo ra cơ hội cũng như rủi ro trên thị trường hàng hóa. Vì vậy, bên cạnh việc cập nhật tin tức, nhà đầu tư cần hiểu cơ chế vận động của từng mặt hàng và trang bị kiến thức về giao dịch, phân tích thị trường và quản trị rủi ro.
Wikex cung cấp giải pháp tiếp cận thị trường hàng hóa phái sinh, với các nhóm sản phẩm thuộc lĩnh vực nông sản, kim loại và nguyên liệu công nghiệp. Thông qua nền tảng của Wikex, người dùng có thể theo dõi diễn biến giá và tìm hiểu các công cụ hỗ trợ phân tích, phục vụ quá trình nghiên cứu và xây dựng chiến lược giao dịch.
Đối với nhà đầu tư đang tìm hiểu sàn giao dịch hàng hóa, việc chủ động cập nhật kiến thức và theo dõi biến động thị trường là bước cần thiết trước khi đưa ra quyết định giao dịch.
6. Kết luận và những yếu tố cần theo dõi trong tuần tới
Tuần tới, dầu thô sẽ tiếp tục nhạy cảm với căng thẳng Trung Đông, hoạt động vận chuyển và nguồn cung thực tế; vàng phụ thuộc vào đồng USD, lợi suất trái phiếu Mỹ và kỳ vọng lãi suất Fed. Với đồng, cần theo dõi nhu cầu Trung Quốc, tồn kho và rủi ro khai thác, trong khi giá đường, lúa mì và ngô chịu ảnh hưởng từ thời tiết, triển vọng mùa vụ và xuất khẩu.
Nhìn chung, nhà đầu tư nên kết hợp diễn biến giá với dữ liệu cung – cầu và thông tin kinh tế để đánh giá xu hướng, thay vì chỉ dựa vào biến động ngắn hạn.
Theo dõi Wikex để cập nhật các diễn biến nổi bật, dữ liệu thị trường và những yếu tố có khả năng tác động đến giá hàng hóa, giúp nhà đầu tư có thêm cơ sở tham khảo khi phân tích thị trường.