Tin tức thị trường hàng hoá tuần 02/11 - 06/11
Thị trường hàng hóa thế giới trải qua tuần giao dịch đầu tháng 11 với những biến động đáng chú ý trên cả ba nhóm năng lượng, kim loại và nông sản. Diễn biến địa chính trị Trung Đông, kết quả bầu cử giữa nhiệm kỳ Mỹ cùng triển vọng chính sách tiền tệ tiếp tục chi phối tâm lý nhà đầu tư, trong khi các yếu tố cung – cầu tạo ra sự phân hóa giữa từng nhóm hàng hóa.
Tổng quan thị trường hàng hóa tuần qua
Tâm điểm thị trường tuần 02–06/11/2026 thuộc về nhóm năng lượng khi giá dầu Brent hướng tới mức giảm khoảng 12%, giữa kỳ vọng căng thẳng Mỹ – Iran hạ nhiệt sau bầu cử giữa nhiệm kỳ Mỹ. Ở nhóm kim loại quý, vàng và bạc phục hồi sau đợt bán tháo cuối tháng 10 nhờ lo ngại lạm phát dịu bớt, dù áp lực lãi suất vẫn hiện hữu. Trong khi đó, thị trường kim loại công nghiệp tập trung vào triển vọng nhu cầu đồng từ hạ tầng điện và AI. Nhóm nông sản, đặc biệt là lúa mì và ngô, chịu sức ép từ nguồn cung và hoạt động thu hoạch. Nhìn chung, thị trường hàng hóa tiếp tục nhạy cảm với biến động địa chính trị và triển vọng kinh tế toàn cầu.
1. Giá dầu Brent hướng tới tuần giảm khoảng 12% khi kỳ vọng hạ nhiệt căng thẳng Trung Đông gia tăng
Giá dầu Brent hướng tới mức giảm khoảng 12% trong tuần, bất chấp đà phục hồi ở hai phiên cuối. Ngày 04/11, giá dầu lao dốc khoảng 8%, chạm đáy hai tháng khi kết quả bầu cử giữa nhiệm kỳ Mỹ làm gia tăng kỳ vọng Washington sẽ ưu tiên giải pháp ngoại giao với Iran. Đến ngày 06/11, Brent phục hồi lên khoảng 99,86 USD/thùng nhưng chưa đủ bù đắp đà giảm.
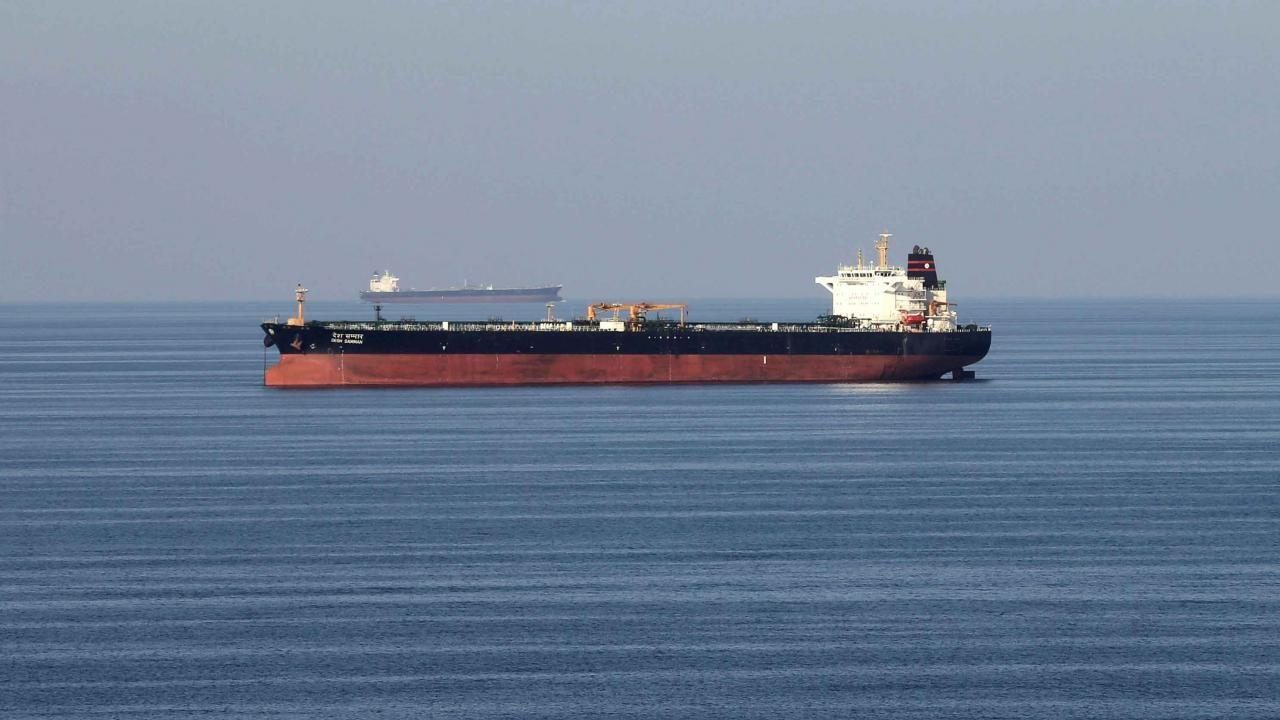
Tuy nhiên, rủi ro gián đoạn nguồn cung vẫn hiện hữu khi các vụ tấn công tàu chở dầu tại vùng Vịnh và eo biển Hormuz tiếp diễn, khiến lưu lượng vận tải qua tuyến đường này ước tính giảm xuống dưới 60% mức bình thường.
Thị trường vì vậy giằng co giữa kỳ vọng hạ nhiệt xung đột và nguy cơ thiếu hụt nguồn cung. Diễn biến đàm phán Trung Đông cùng hoạt động vận tải dầu sẽ tiếp tục định hướng giá trong ngắn hạn.
2. Vàng và bạc phục hồi sau bán tháo, thị trường theo dõi triển vọng lãi suất Fed
Sau đợt bán tháo cuối tháng 10, kim loại quý phục hồi trong phiên đầu tuần. Ngày 02/11, vàng giao ngay tăng hơn 2%, lên khoảng 3.957 USD/ounce, trong khi bạc tăng 3,7%, trở lại trên mốc 50 USD/ounce. Giá dầu giảm mạnh giúp xoa dịu lo ngại lạm phát, qua đó hỗ trợ đà phục hồi.
Tuy nhiên, triển vọng lãi suất Fed vẫn gây áp lực lên thị trường. Theo CME FedWatch được Reuters dẫn ngày 02/11, xác suất Fed tăng lãi suất tháng 12 được định giá khoảng 77%, giảm từ 80% một tuần trước.
Lãi suất cao làm tăng chi phí cơ hội nắm giữ vàng, trong khi đồng USD và nhu cầu trú ẩn an toàn tiếp tục chi phối giá. Dữ liệu lạm phát Mỹ và lợi suất trái phiếu sẽ là những yếu tố cần theo dõi trong tuần tới.
3. Giá đồng phục hồi từ đáy ba tháng nhờ nguồn cung thắt chặt
Ngày 04/11, giá đồng kỳ hạn ba tháng trên Sàn Kim loại London (LME) giảm tới 1,5%, chạm đáy kể từ tháng 8, trước khi phục hồi lên khoảng 14.100 USD/tấn. Áp lực bán xuất phát từ thay đổi kỳ vọng về thuế nhập khẩu đồng và đầu tư AI sau bầu cử Mỹ, nhưng nhu cầu tiêu thụ và nguồn cung thắt chặt đã giúp giá phục hồi.
Chile, quốc gia sản xuất đồng lớn nhất thế giới, đã hạ dự báo sản lượng năm 2026. Trong khi đó, tồn kho đồng tại các kho do Sàn giao dịch Tương lai Thượng Hải theo dõi giảm hơn 75% trong sáu tháng, còn phụ phí nhập khẩu Yangshan duy trì quanh 200 USD/tấn.
Nhu cầu từ hạ tầng điện, AI cùng nguồn cung hạn chế có thể tiếp tục hỗ trợ giá đồng, dù rủi ro chính sách thương mại Mỹ vẫn hiện hữu.
4. Ngô, đậu tương và lúa mì chịu sức ép từ triển vọng nguồn cung dồi dào
Thị trường nông sản giảm giá trước triển vọng sản lượng lớn tại Mỹ và cạnh tranh xuất khẩu gia tăng. Ngày 03/11, giá ngô kỳ hạn trên Sàn Chicago (CBOT) chạm đáy bốn tháng, quanh 4,42 USD/giạ, trong khi đậu tương xuống mức thấp nhất hai tháng rưỡi, khoảng 12,13 USD/giạ.
Theo Bộ Nông nghiệp Mỹ (USDA), sản lượng ngô năm 2026 có thể lớn thứ hai lịch sử, còn đậu tương được dự báo đạt kỷ lục. Nguồn cung dồi dào và xuất khẩu chậm tiếp tục gây sức ép lên giá.
Với lúa mì, thị trường chú ý đến cuộc đàm phán Nga – Ukraine – Mỹ tại Abu Dhabi ngày 10–11/11, làm gia tăng kỳ vọng xuất khẩu ngũ cốc Biển Đen được cải thiện. Triển vọng Nga đẩy mạnh xuất khẩu tiếp tục tạo áp lực giảm giá.
Báo cáo cung – cầu WASDE của USDA trong tuần tới sẽ là dữ liệu quan trọng để đánh giá triển vọng sản lượng và tồn kho nông sản toàn cầu.
5. Ngân hàng Trung ương Anh nâng lãi suất lên 4%, gia tăng áp lực lên thị trường hàng hóa
Ngày 05/11, Ngân hàng Trung ương Anh (BoE) tăng lãi suất thêm 0,25 điểm phần trăm, lên 4%, đánh dấu lần tăng đầu tiên kể từ năm 2023. Quyết định phản ánh lo ngại lạm phát kéo dài, khi BoE dự báo lạm phát có thể tiến gần 5% vào giữa năm 2027 do giá năng lượng tăng cao bởi xung đột Trung Đông.
Động thái này cho thấy các ngân hàng trung ương tiếp tục cân bằng giữa kiểm soát lạm phát và hỗ trợ tăng trưởng. Lãi suất cao có thể làm tăng chi phí vốn, hạn chế nhu cầu nguyên liệu công nghiệp và giảm sức hấp dẫn của vàng. Tuy nhiên, tác động lên từng nhóm hàng hóa còn phụ thuộc vào biến động đồng USD, tăng trưởng kinh tế và nguồn cung. Chính sách tiền tệ vẫn sẽ là yếu tố quan trọng định hướng thị trường cuối năm.
6. Lịch sự kiện tuần tới nhà đầu tư cần theo dõi
Thứ Ba 10/11: Mỹ công bố CPI tháng 10 — tác động đến kỳ vọng lãi suất Fed và giá kim loại quý.
Thứ Ba 10/11: Báo cáo WASDE của USDA — cập nhật cung – cầu ngô, đậu tương và lúa mì toàn cầu.
Thứ Tư 11/11: Báo cáo thị trường dầu OPEC — đánh giá triển vọng cung – cầu dầu toàn cầu.
Thứ Năm 12/11: EIA công bố tồn kho dầu thô Mỹ — dữ liệu quan trọng tác động đến giá dầu WTI và Brent.
Thứ Sáu 13/11: Báo cáo thị trường dầu IEA — cập nhật triển vọng tiêu thụ và nguồn cung năng lượng.
Theo dõi Wikex để cập nhật các diễn biến nổi bật, dữ liệu thị trường và những yếu tố có khả năng tác động đến giá hàng hóa, giúp nhà đầu tư có thêm cơ sở tham khảo khi phân tích thị trường.