Tin tức thị trường hàng hóa tuần 19/10–23/10
Thị trường hàng hóa toàn cầu tuần qua chịu ảnh hưởng từ căng thẳng Trung Đông, chính sách thương mại, dữ liệu tồn kho năng lượng Mỹ và triển vọng kinh tế Trung Quốc. Trong khi rủi ro nguồn cung hỗ trợ giá dầu, áp lực lạm phát và kỳ vọng lãi suất cao tiếp tục gây sức ép lên kim loại quý. Thị trường nông sản cũng phân hóa trước triển vọng mùa vụ và nhu cầu nhập khẩu.
Tổng quan thị trường hàng hóa tuần qua
Thị trường trong tuần ghi nhận nhiều diễn biến đáng chú ý dưới tác động của căng thẳng địa chính trị, chính sách kinh tế và biến động cung – cầu. Những lo ngại về gián đoạn nguồn cung tại Trung Đông cùng tồn kho dầu Mỹ giảm đã hỗ trợ giá năng lượng, trong khi vàng và bạc chịu áp lực từ kỳ vọng lãi suất Mỹ duy trì ở mức cao. Tại châu Á, triển vọng tăng trưởng của Trung Quốc tiếp tục ảnh hưởng đến nhu cầu nguyên liệu công nghiệp. Trong khi đó, thị trường nông sản phân hóa trước nguồn cung dồi dào từ Mỹ, nhu cầu nhập khẩu đậu tương và rủi ro thời tiết tại các vùng trồng lúa mì.
Những yếu tố này cho thấy giá hàng hóa không chỉ phụ thuộc vào cung – cầu mà còn nhạy cảm với các quyết định chính sách và diễn biến kinh tế toàn cầu.
1. Căng thẳng quanh Iran làm gia tăng rủi ro thương mại và năng lượng
Các biện pháp gây sức ép kinh tế lên Iran tiếp tục thu hút sự chú ý. Iraq đóng cửa cửa khẩu al-Sheeb giáp Iran từ ngày 21/10, trong khi Pakistan cũng đình chỉ hoạt động thương mại tại một số cửa khẩu. Những diễn biến này làm dấy lên lo ngại về khả năng Mỹ mở rộng sức ép lên các tuyến thương mại đường bộ của Iran. Tuy nhiên, chưa thể xem đây là bằng chứng cho thấy một lệnh phong tỏa đường bộ toàn diện đã chính thức được triển khai.
Ở chiều vận tải biển, dòng chảy dầu Trung Đông đã phục hồi trong một số giai đoạn, với lượng xuất khẩu dầu thô cuối tháng 9 và đầu tháng 10 vượt mức trước chiến tranh. Dù vậy, rủi ro an ninh tại eo biển Hormuz vẫn hiện hữu. Đến ngày 23/10, các cuộc tấn công của lực lượng Houthi tại Saudi Arabia cùng sự gián đoạn đường ống tại Libya tiếp tục làm dấy lên lo ngại về nguồn cung.
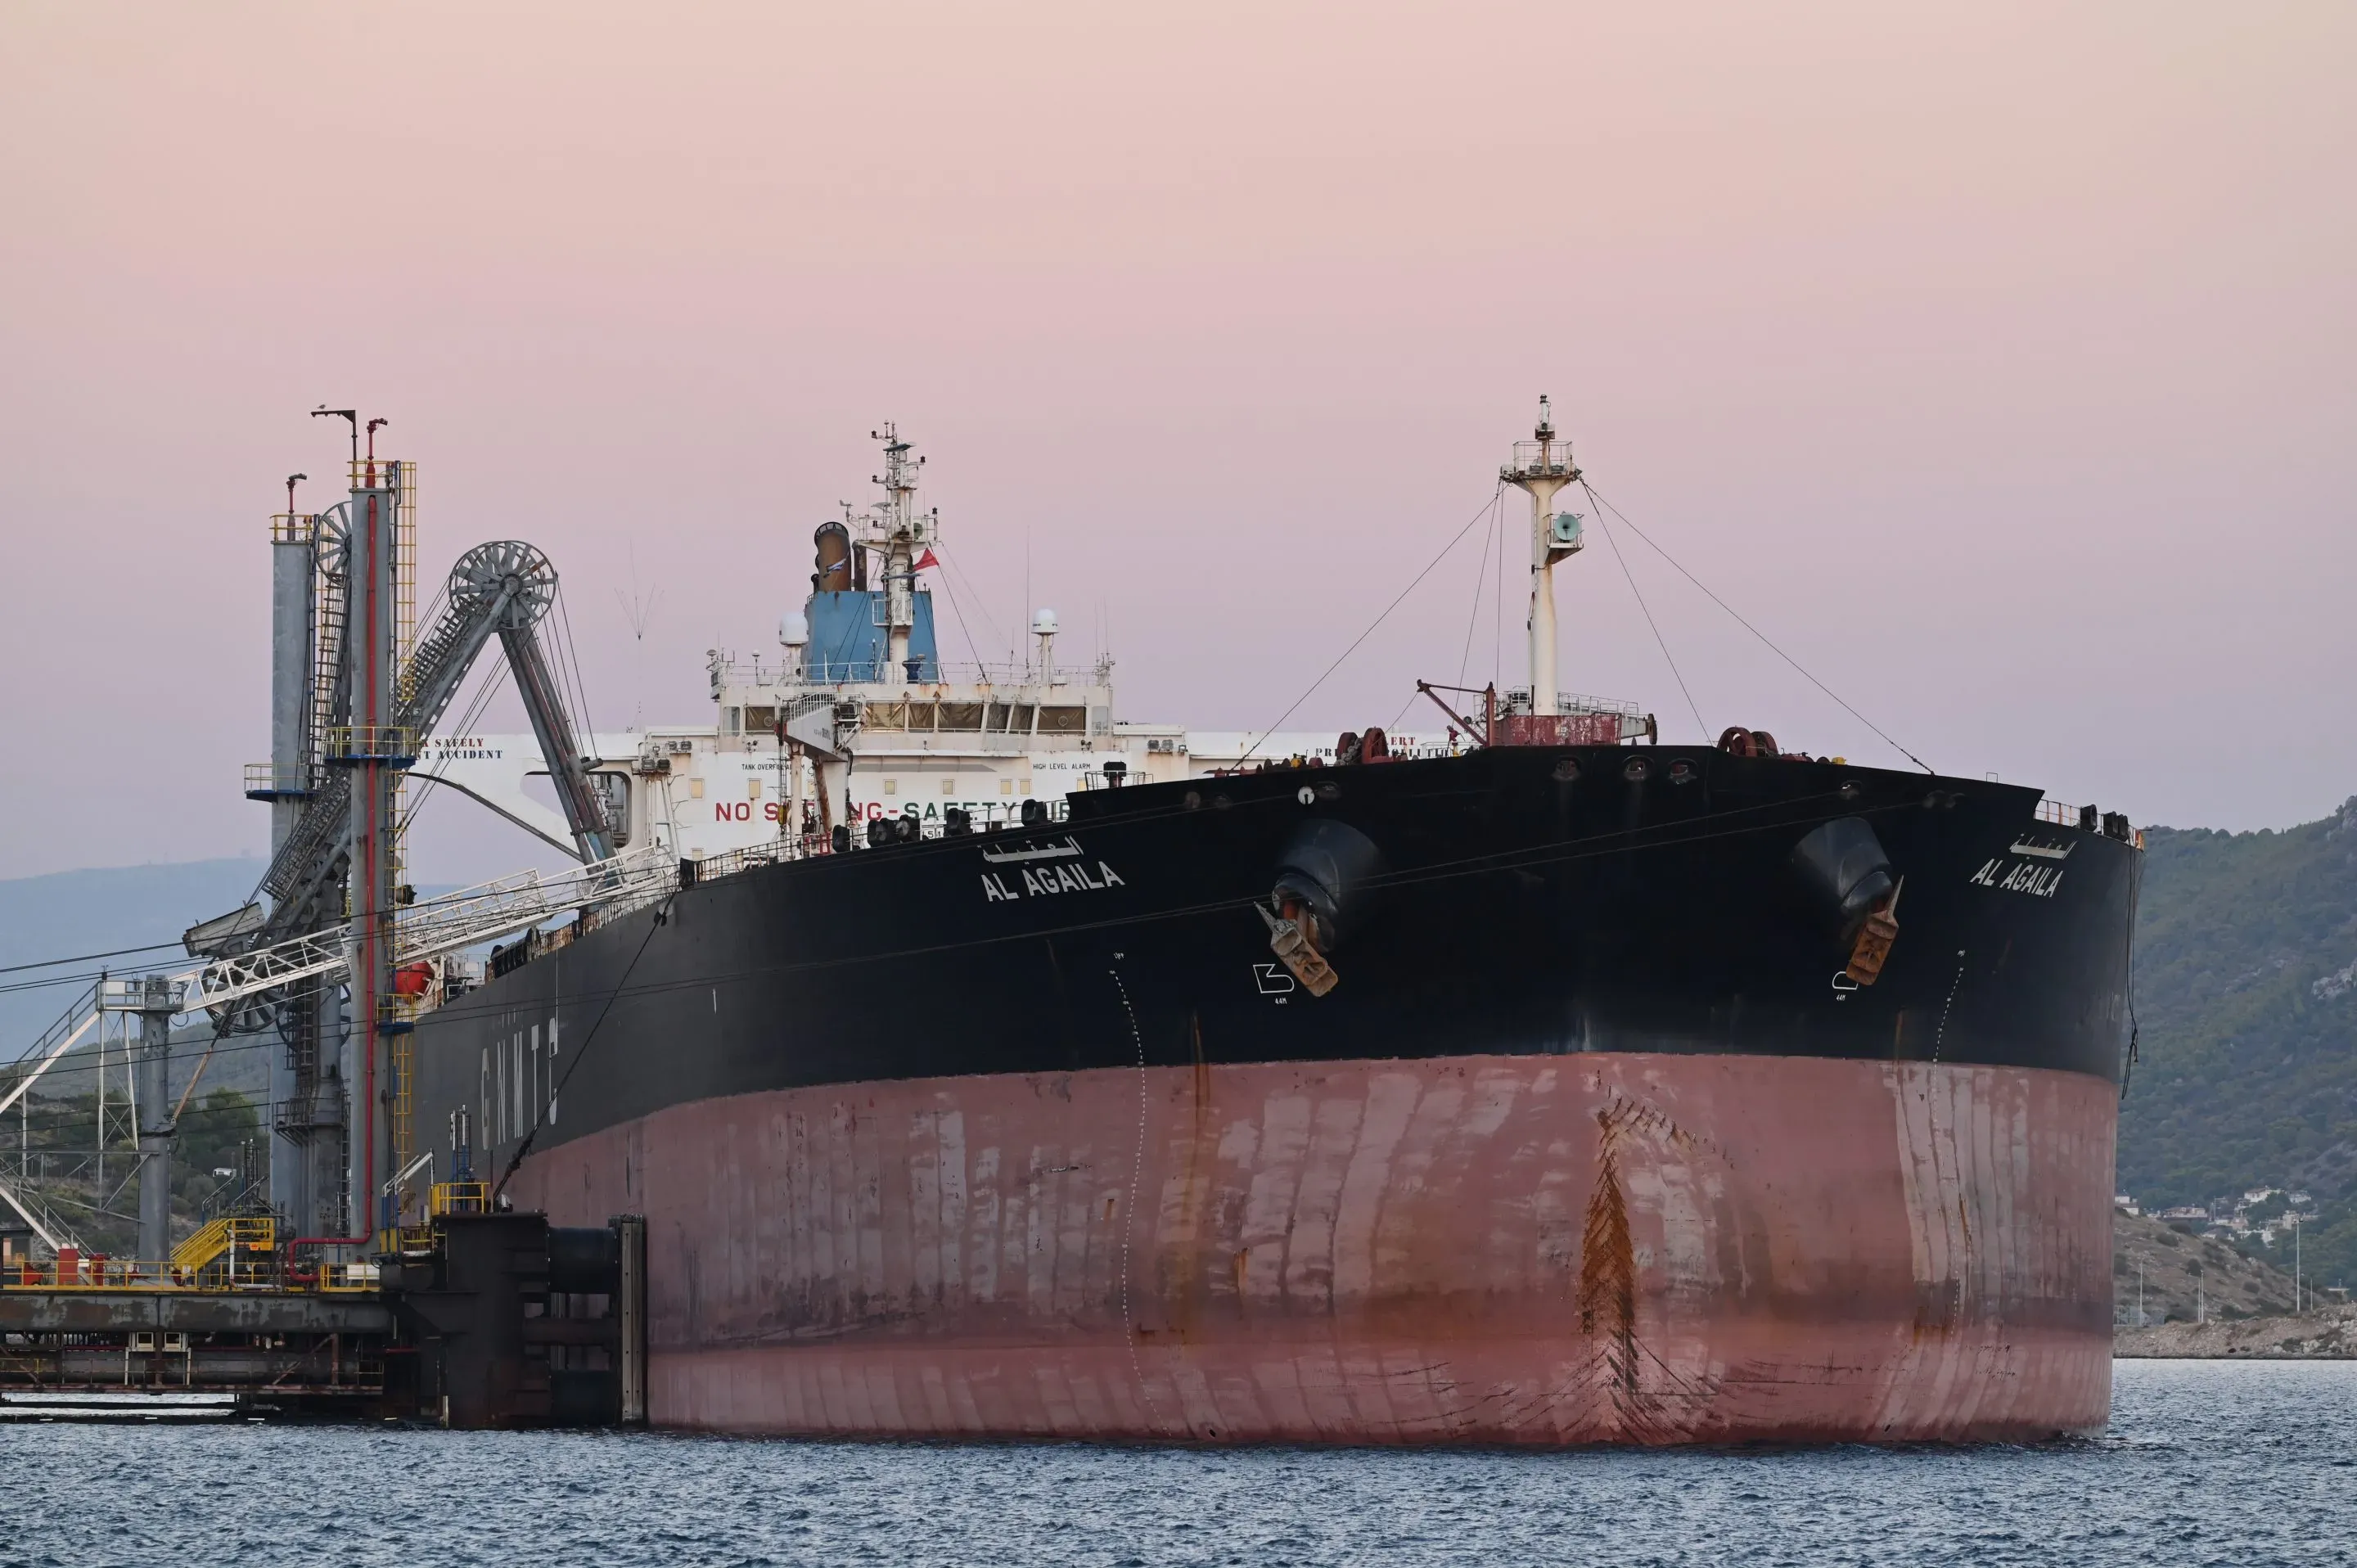
Dầu Brent có thời điểm tăng khoảng 4% trong phiên 22/10, lên mức cao nhất trong năm tháng. Sang đầu ngày 23/10, giá giao dịch quanh 112,96 USD/thùng, trong khi WTI ở mức 98,12 USD/thùng. Thị trường vẫn phải cân bằng giữa nguy cơ gián đoạn nguồn cung và khả năng dòng chảy dầu được cải thiện nếu tình hình địa chính trị hạ nhiệt.
2. Vàng chịu áp lực khi lo ngại lạm phát làm thay đổi kỳ vọng lãi suất
Trong khi dầu thô được hỗ trợ bởi rủi ro nguồn cung, vàng và bạc lại giảm mạnh trong phiên 22/10. Giá vàng giao ngay giảm 2,4% xuống 4.041,39 USD/ounce, còn bạc giảm khoảng 5,4% xuống 54,84 USD/ounce.
Giá năng lượng tăng có thể làm gia tăng chi phí vận tải và sản xuất, kéo dài áp lực lạm phát. Điều này khiến thị trường lo ngại Cục Dự trữ Liên bang Mỹ (Fed) sẽ duy trì lãi suất cao lâu hơn dự kiến. Lãi suất và lợi suất trái phiếu cao làm tăng chi phí cơ hội của việc nắm giữ vàng, qua đó có thể lấn át nhu cầu trú ẩn trước bất ổn địa chính trị.
Cuộc họp Fed dự kiến diễn ra ngày 27–28/10 sẽ là sự kiện quan trọng đối với triển vọng vàng, bạc và đồng USD trong thời gian tới.
3. Kinh tế Trung Quốc tăng trưởng tốt hơn dự báo, nhưng nhu cầu nguyên liệu vẫn cần kiểm chứng
GDP Trung Quốc tăng 4,5% trong quý III/2026 so với cùng kỳ năm trước, cao hơn mức dự báo 4,4% của giới phân tích. Kết quả này cho thấy nền kinh tế lớn thứ hai thế giới vẫn duy trì đà tăng trưởng, dù nhu cầu nội địa và đầu tư còn đối mặt với những thách thức.
Đối với thị trường hàng hóa, Trung Quốc giữ vai trò quan trọng trong tiêu thụ kim loại công nghiệp, quặng sắt và năng lượng. Tuy nhiên, tăng trưởng GDP chưa đủ để khẳng định nhu cầu nguyên liệu sẽ tăng đồng đều. Nhà đầu tư cần theo dõi thêm sản lượng công nghiệp, hoạt động xây dựng và hiệu quả của các chính sách hỗ trợ kinh tế để đánh giá triển vọng đồng, nhôm và quặng sắt.
4. Nông sản phân hóa trước nguồn cung Mỹ và nhu cầu từ Trung Quốc
Ở nhóm ngũ cốc, triển vọng mùa vụ Mỹ tiếp tục tạo sức ép lên giá ngô và đậu tương. Báo cáo WASDE tháng 10 của Bộ Nông nghiệp Mỹ (USDA) dự báo sản lượng ngô Mỹ đạt khoảng 16,034 tỷ giạ, làm gia tăng lo ngại nguồn cung dồi dào.
Ngược lại, nhu cầu nhập khẩu từ Trung Quốc hỗ trợ đậu tương. USDA xác nhận các giao dịch bán tư nhân 558.000 tấn đậu tương Mỹ cho Trung Quốc, nâng tổng lượng giao dịch được ghi nhận trong ba ngày lên 1,358 triệu tấn. Dù vậy, nguồn cung vụ mới và tiến độ xuất khẩu vẫn quyết định khả năng duy trì đà tăng giá.
Đối với lúa mì, thị trường quan tâm đến nguy cơ sương giá gây thiệt hại cho cây trồng vụ đông tại Nga và những bất ổn trong hoạt động xuất khẩu qua khu vực Biển Đen. Nếu thiệt hại mùa vụ được xác nhận hoặc vận chuyển bị gián đoạn, nguồn cung xuất khẩu có thể chịu ảnh hưởng. Tuy nhiên, mức độ tác động còn phụ thuộc vào sản lượng thực tế và khả năng đáp ứng nhu cầu của các nước xuất khẩu.
5. Kết luận và những yếu tố cần theo dõi trong tuần tới
Thị trường hàng hóa toàn cầu tuần 19/10–23/10/2026 chịu tác động đan xen từ căng thẳng địa chính trị, chính sách kinh tế và triển vọng cung – cầu. Giá dầu được hỗ trợ bởi rủi ro nguồn cung và tồn kho Mỹ giảm, trong khi vàng chịu sức ép từ kỳ vọng lãi suất cao. Ở nhóm nông sản, triển vọng mùa vụ và nhu cầu nhập khẩu tiếp tục tạo ra sự phân hóa giữa các mặt hàng.
Trong tuần tới, thị trường cần theo dõi diễn biến tại Trung Đông, chính sách năng lượng liên quan đến Iran và Nga, quyết định lãi suất của Fed, cùng các dữ liệu kinh tế Mỹ và Trung Quốc. Bên cạnh đó, tồn kho năng lượng, tiến độ thu hoạch tại Mỹ, nhu cầu mua hàng từ Trung Quốc và điều kiện thời tiết tại các vùng trồng trọt chủ chốt sẽ là những yếu tố ảnh hưởng đến xu hướng giá. Việc kết hợp tin tức vĩ mô với dữ liệu cung – cầu và quản trị rủi ro sẽ giúp nhà đầu tư có góc nhìn toàn diện hơn khi tham gia thị trường hàng hóa phái sinh.
Theo dõi Wikex để cập nhật các diễn biến nổi bật, dữ liệu thị trường và những yếu tố có khả năng tác động đến giá hàng hóa, giúp nhà đầu tư có thêm cơ sở tham khảo khi phân tích thị trường.