Tin tức thị trường hàng hoá tuần 09/11 - 13/11
Thị trường hàng hóa toàn cầu tuần qua tiếp tục trải qua tuần giao dịch nhiều biến động, với tâm điểm là giá dầu suy yếu, vàng chịu áp lực bán và các mặt hàng nông sản phân hóa trước dữ liệu cung – cầu mới. Diễn biến địa chính trị Trung Đông, triển vọng lãi suất Mỹ cùng các báo cáo từ OPEC, IEA và USDA tiếp tục định hình xu hướng thị trường.
Tổng quan thị trường hàng hóa tuần qua
Nhóm năng lượng chịu áp lực khi giá dầu Brent và WTI hướng tới tuần giảm thứ hai liên tiếp, bất chấp những nhịp phục hồi do rủi ro gián đoạn vận tải tại eo biển Hormuz. Ngược lại, vàng giảm sâu về vùng thấp nhất hơn một năm khi giá năng lượng tăng trở lại, dữ liệu lạm phát Mỹ nóng hơn dự kiến và kỳ vọng Fed duy trì lãi suất cao gia tăng. Ở nhóm nông sản, báo cáo WASDE tháng 11 điều chỉnh triển vọng sản lượng ngô và đậu tương Mỹ, trong khi đồng chịu sức ép từ tâm lý thận trọng về nhu cầu công nghiệp. Những diễn biến này cho thấy thị trường tiếp tục chịu tác động đan xen từ địa chính trị, chính sách tiền tệ và cán cân cung – cầu.
1. Giá dầu Brent giảm tuần thứ hai liên tiếp dù rủi ro Trung Đông gia tăng
Giá dầu tiếp tục suy yếu trong tuần 09–13/11. Tính đến phiên 13/11, Brent giao dịch quanh 95,41 USD/thùng, hướng tới mức giảm 2,4% trong tuần; WTI xuống 88,52 USD/thùng, giảm khoảng 2,5%. Đà giảm phản ánh kỳ vọng nguồn cung được cải thiện và triển vọng căng thẳng Mỹ – Iran hạ nhiệt.
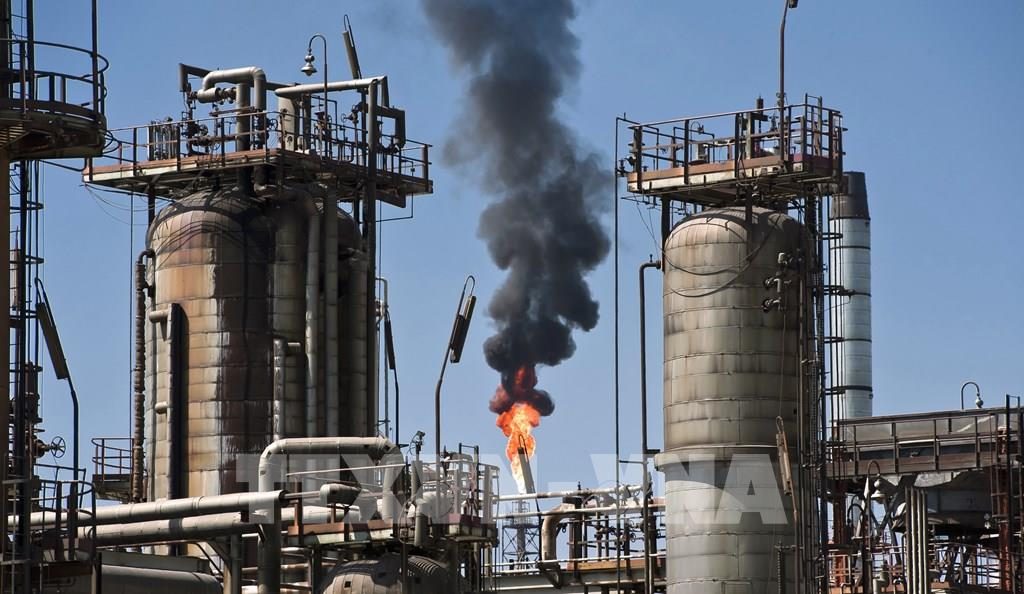
Tuy nhiên, rủi ro địa chính trị vẫn khiến giá dầu biến động mạnh. Ngày 12/11, Brent tăng 3,3% lên 95,82 USD/thùng sau thông tin các cơ sở năng lượng Saudi Arabia bị tấn công và hoạt động vận tải qua eo biển Hormuz bị gián đoạn.
Bên cạnh đó, tồn kho dầu thô Mỹ tăng bất ngờ 4,7 triệu thùng trong tuần kết thúc ngày 06/11, lên 414,4 triệu thùng, trái với dự báo giảm của thị trường. Đây là yếu tố bổ sung áp lực lên giá dầu trong bối cảnh cán cân cung – cầu đang có dấu hiệu nới lỏng.
2. Giá vàng xuống thấp nhất hơn một năm do USD mạnh và kỳ vọng Fed tăng lãi suất
Thị trường kim loại quý chịu áp lực bán mạnh trong tuần khi giá vàng giảm phiên thứ ba liên tiếp. Ngày 12/11, vàng giao ngay giảm 2,7%, xuống 3.880,93 USD/ounce, mức thấp nhất trong hơn một năm. Bạc, bạch kim và palladium cũng đồng loạt đi xuống.
Nguyên nhân chủ yếu đến từ dữ liệu CPI Mỹ tháng 10 cao hơn dự kiến, cùng đồng USD tăng lên mức cao nhất 19 tháng và lợi suất trái phiếu đi lên. Những yếu tố này củng cố kỳ vọng Fed tiếp tục tăng lãi suất trong tháng 12, làm giảm sức hấp dẫn của vàng – tài sản không sinh lãi.
Theo CME FedWatch, thị trường nâng xác suất Fed tăng lãi suất 0,25 điểm phần trăm trong tháng 12 lên khoảng 87%. Trong ngắn hạn, diễn biến USD, lợi suất trái phiếu và các tín hiệu chính sách từ Fed sẽ tiếp tục chi phối giá kim loại quý.
3. Lạm phát Mỹ cao hơn dự báo, gia tăng áp lực lên chính sách tiền tệ
Ngày 10/11, Mỹ công bố CPI tháng 10 tăng 0,4% so với tháng trước, cao hơn mức dự báo 0,3% của các chuyên gia. CPI lõi, không bao gồm thực phẩm và năng lượng, cũng tăng 0,3%. Đáng chú ý, cơ quan thống kê không công bố mức lạm phát so với cùng kỳ do thiếu dữ liệu đối chiếu từ tháng 10/2025, thời điểm chính phủ Mỹ đóng cửa.
Dữ liệu lạm phát nóng hơn kỳ vọng khiến thị trường gia tăng dự báo Fed sẽ tiếp tục thắt chặt tiền tệ. Đồng USD và lợi suất trái phiếu Mỹ đồng loạt tăng, trong khi giá vàng giảm khoảng 2% sau khi báo cáo được công bố. Diễn biến này cho thấy áp lực lạm phát vẫn là biến số quan trọng đối với thị trường hàng hóa, đặc biệt là kim loại quý và các mặt hàng định giá bằng USD.
4. USDA điều chỉnh dự báo sản lượng ngô và đậu tương trong báo cáo WASDE tháng 11
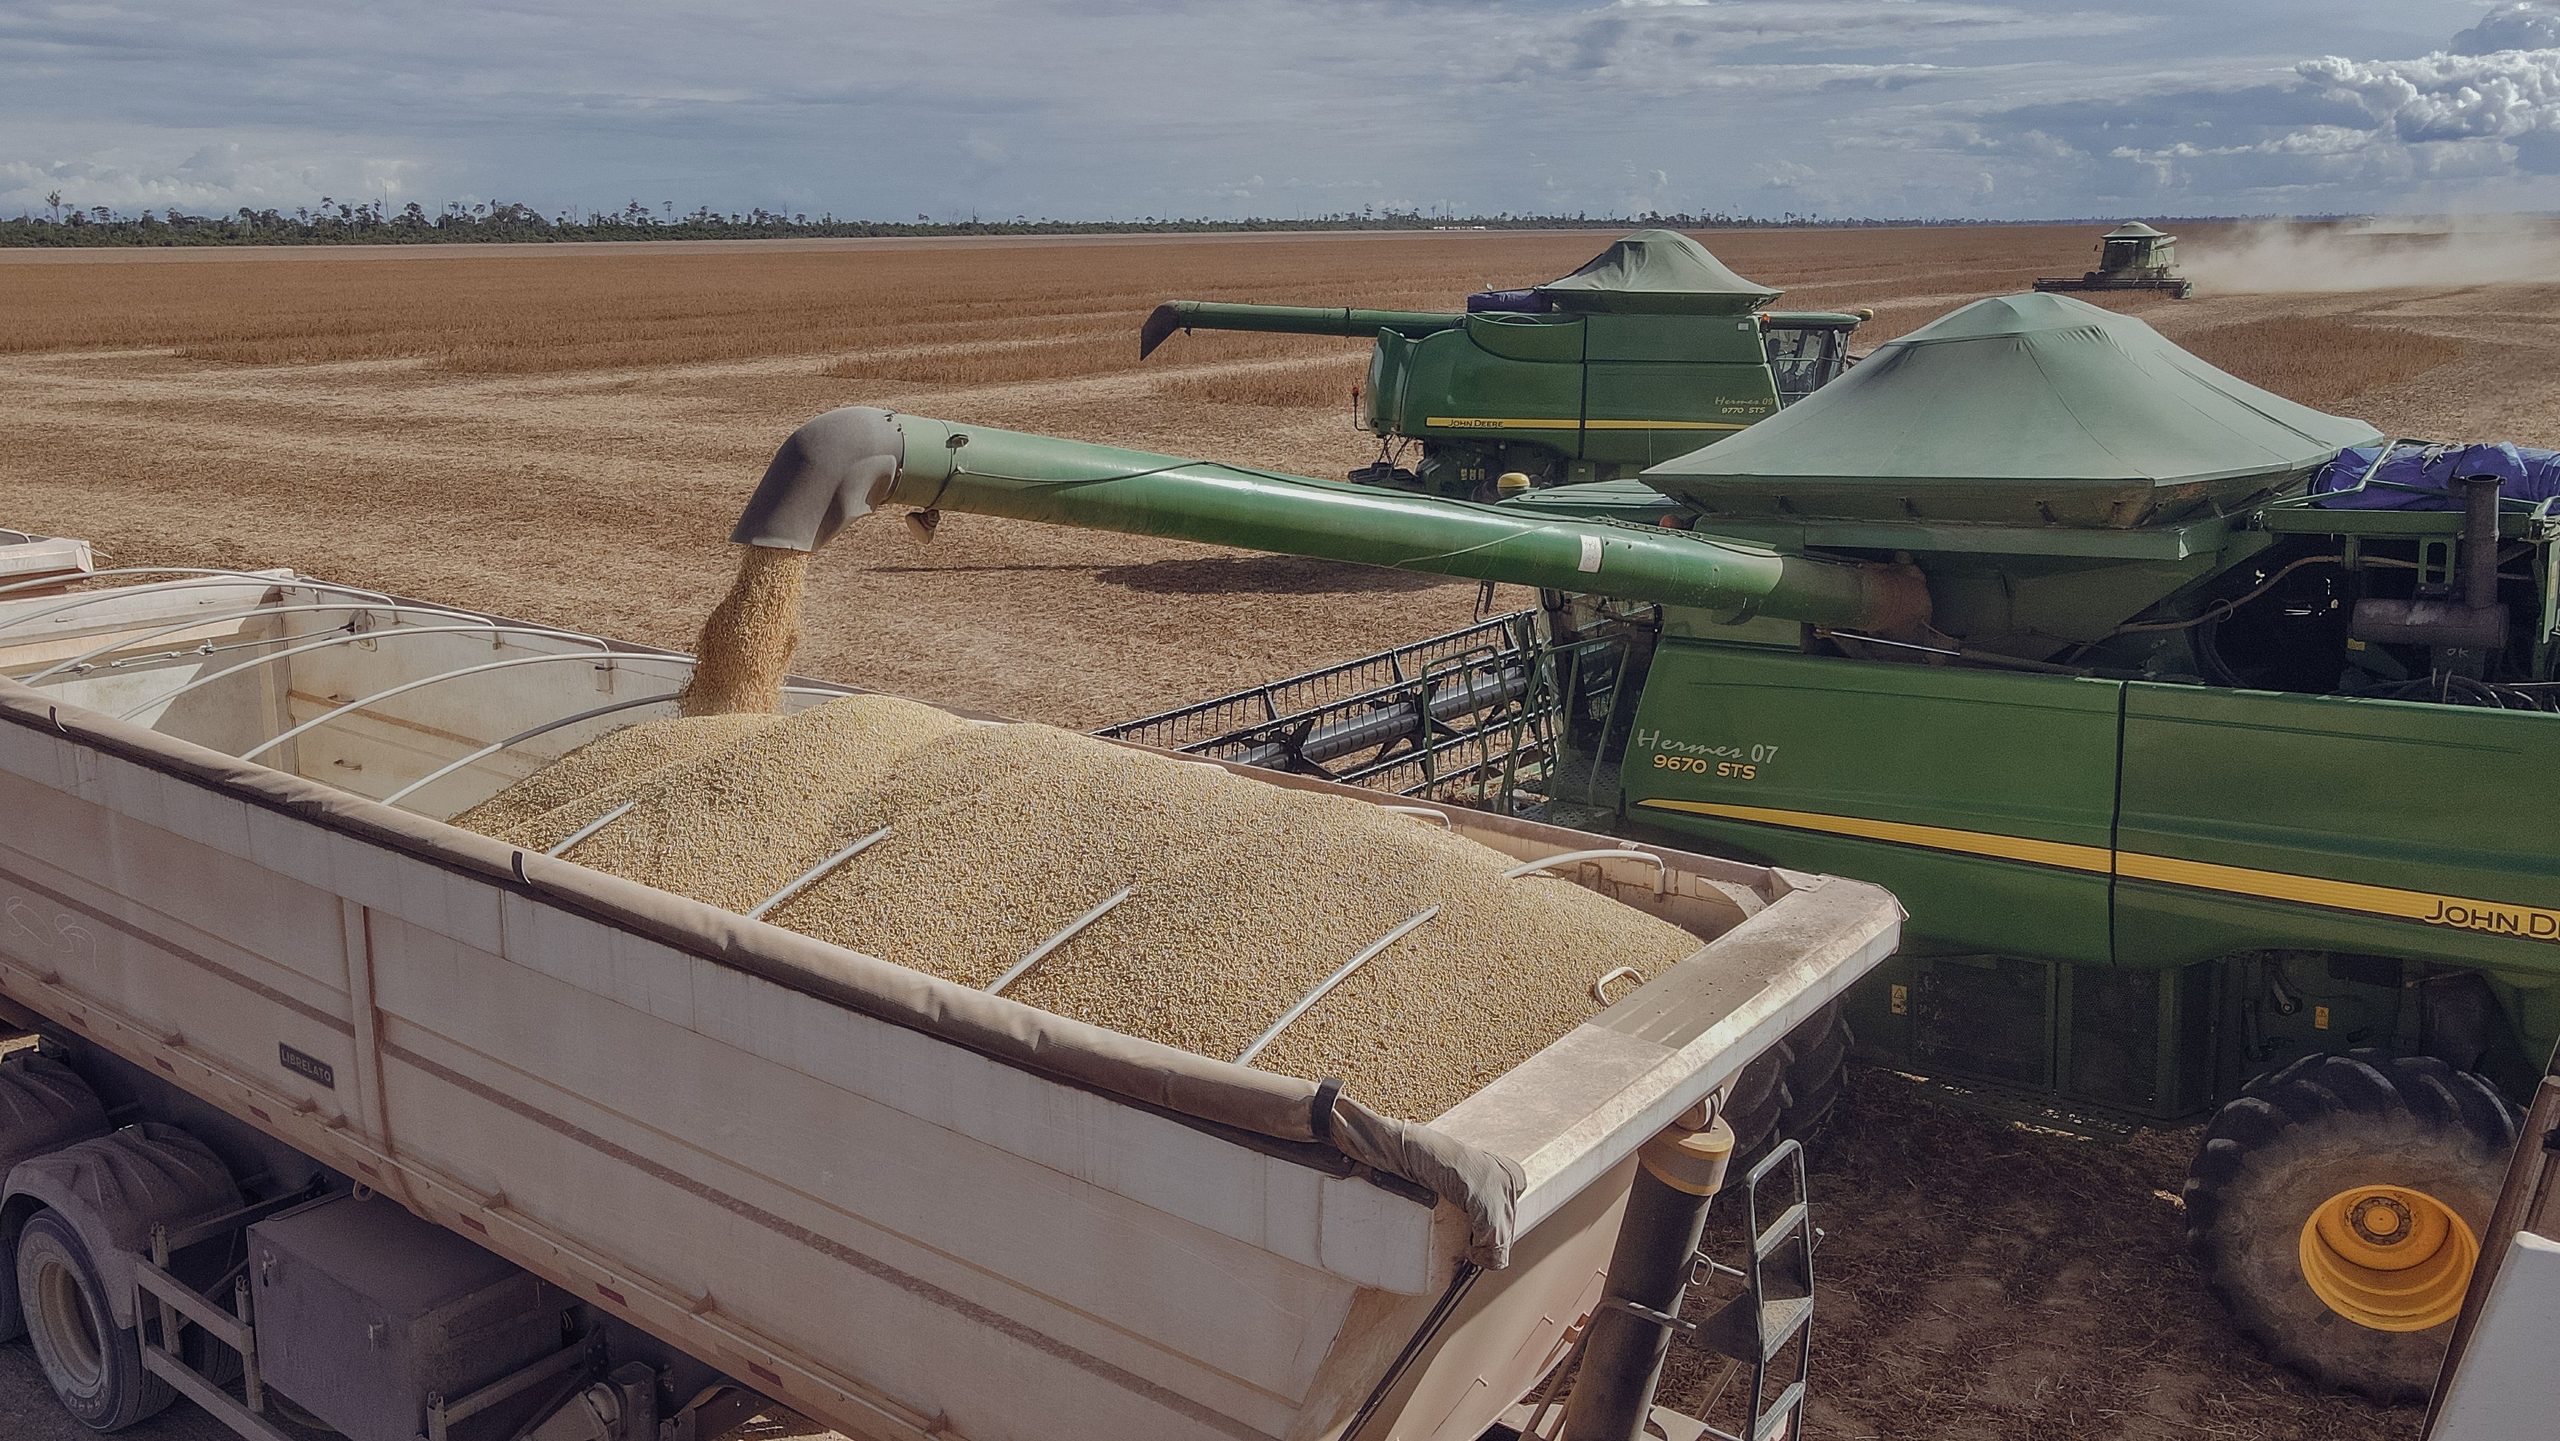
Ngày 10/11, Bộ Nông nghiệp Mỹ (USDA) công bố báo cáo cung – cầu WASDE tháng 11, với một số điều chỉnh đáng chú ý cho niên vụ 2026/27. Sản lượng ngô Mỹ được dự báo giảm nhẹ xuống khoảng 15,98 tỷ giạ, trong khi sản lượng đậu tương tăng lên khoảng 4,60 tỷ giạ so với báo cáo tháng trước.
Đối với đậu tương, tồn kho cuối kỳ Mỹ được dự báo tăng lên 332 triệu giạ, so với 315 triệu giạ trong tháng 10. Trong khi đó, tồn kho cuối kỳ ngô giảm nhẹ xuống 1,846 tỷ giạ.
Những điều chỉnh này cho thấy triển vọng cung – cầu giữa các mặt hàng tiếp tục phân hóa. Nhà đầu tư cần theo dõi thêm tốc độ xuất khẩu, nhu cầu nhập khẩu và tiến độ mùa vụ tại Mỹ cũng như Nam Mỹ để đánh giá xu hướng giá trong thời gian tới.
6. Lịch sự kiện tuần tới nhà đầu tư cần theo dõi
Thứ Hai 16/11: USDA công bố báo cáo tiến độ mùa vụ — cập nhật tình hình thu hoạch và triển vọng nguồn cung nông sản Mỹ.
Thứ Ba 17/11: Mỹ công bố chỉ số giá xuất nhập khẩu — phản ánh áp lực giá hàng hóa và chi phí thương mại.
Thứ Tư 18/11: EIA công bố tồn kho dầu thô Mỹ — dữ liệu quan trọng đối với giá dầu WTI và Brent.
Thứ Tư 18/11: Fed công bố biên bản họp FOMC — cung cấp thêm tín hiệu về định hướng lãi suất và triển vọng USD.
Thứ Năm 19/11: USDA công bố báo cáo doanh số xuất khẩu hàng tuần — tác động đến triển vọng nhu cầu ngô, đậu tương và lúa mì.
Theo dõi Wikex để cập nhật các diễn biến nổi bật, dữ liệu thị trường và những yếu tố có khả năng tác động đến giá hàng hóa, giúp nhà đầu tư có thêm cơ sở tham khảo khi phân tích thị trường.